Após o fim do período de transição do Brexit, em 31 de dezembro de 2020, o Governo britânico tomou a decisão de alargar as compras sem IVA a todos os turistas estrangeiros, incluindo cidadãos da UE, e de terminar o regime de reembolso de IVA aos viajantes, VAT Retail Export Scheme (VAT RES), na Grã-Bretanha. As regras anteriores continuarão a aplicar-se apenas na Irlanda do Norte; saiba mais aqui. Este artigo apresenta a interpretação da Airvat sobre a decisão do Governo e recomendações para políticas futuras.
Contexto
Na preparação para o Brexit, a HMRC realizou uma consulta para rever o regime de compras com reembolso de imposto, oficialmente designado Retail Export Scheme. A consulta destacou dois problemas relacionados com o regime.
Em primeiro lugar, os operadores de reembolso estabelecidos, como a Global Blue e a Planet, cobram habitualmente comissões elevadas aos turistas. Estas podem variar entre 30% e 50% do montante do IVA e incluir encargos de pagamento ocultos e taxas de câmbio desfavoráveis praticadas por empresas parceiras da cadeia comercial. Assim, os turistas não beneficiam plenamente do incentivo ao reembolso do IVA, como o regime inicialmente pretendia.
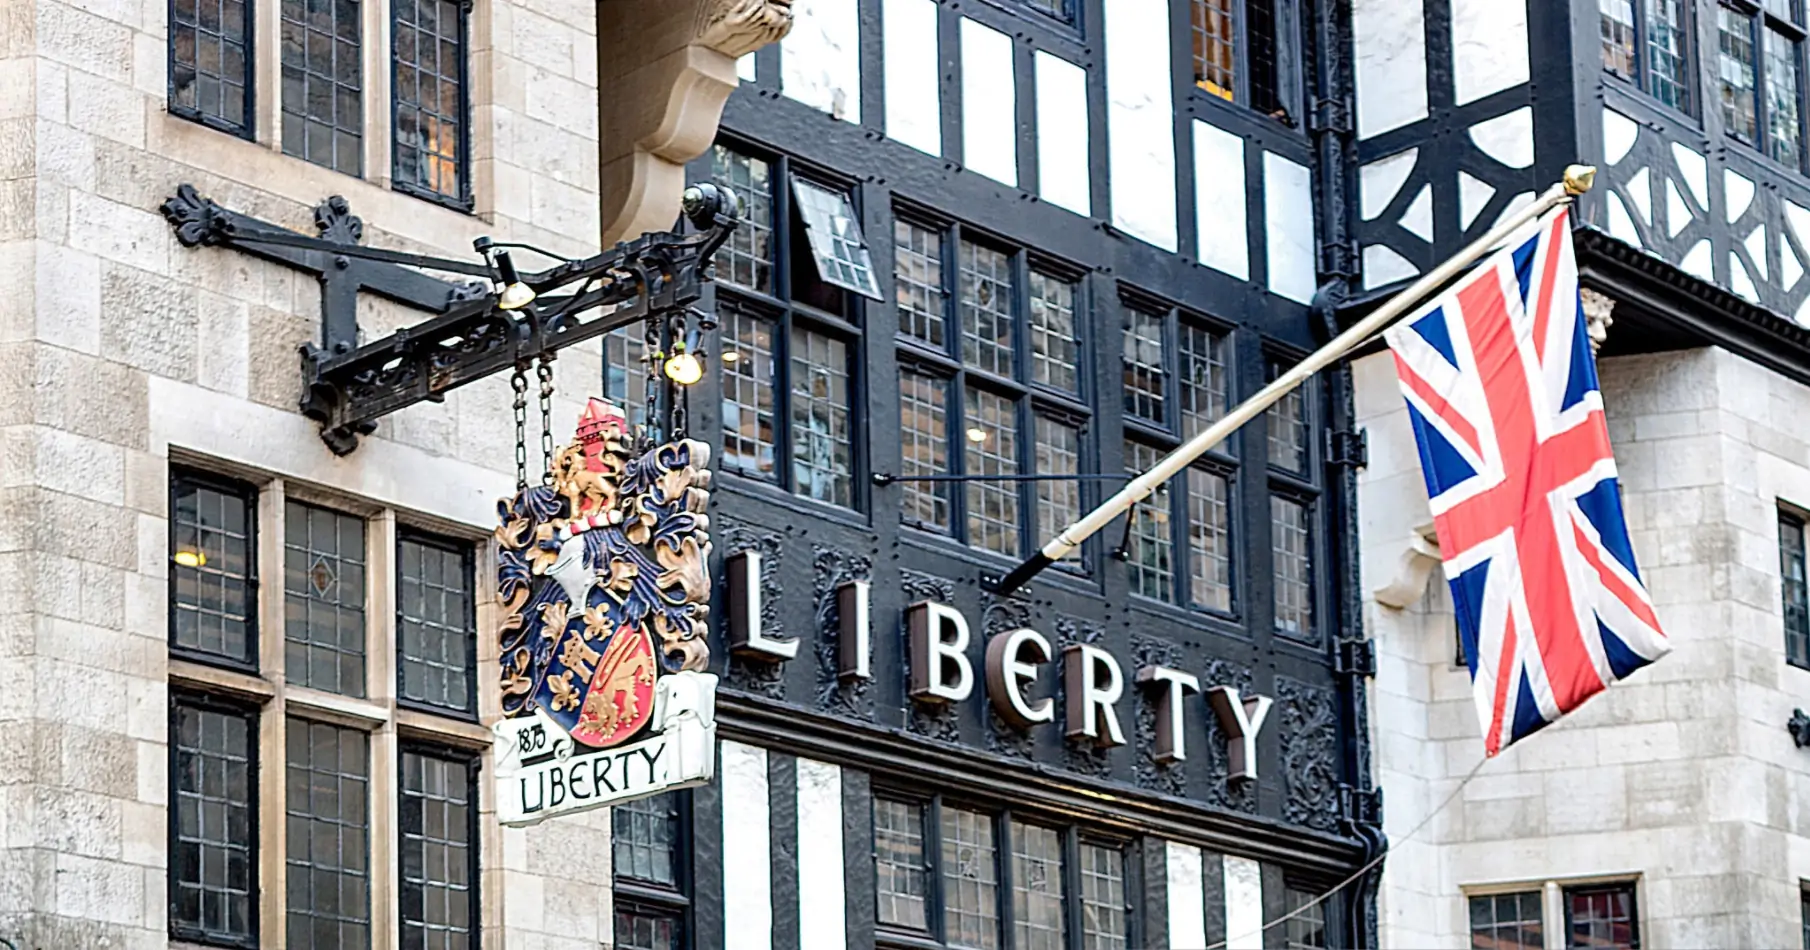
Em segundo lugar, a utilização do regime concentra-se fortemente no comércio de luxo e nos grandes armazéns do West End de Londres e no complexo outlet Bicester Village. A maioria das lojas independentes e regionais fica, na prática, excluída devido aos custos e dificuldades de participação, ou não recebe um serviço adequado dos operadores estabelecidos por ter um volume de vendas reduzido. Segundo os dados internos da Airvat, estima-se que os cinco maiores retalhistas participantes representem cerca de 40% do volume de operações do RES.
Expansão e modernização do VAT RES
Acreditamos que outro fator determinante para terminar o regime foi a perspetiva de aumento dos pedidos de reembolso de IVA por cidadãos da UE após o fim da transição do Brexit. Sem uma solução digital operacional para gerir esta expansão, os custos administrativos e os riscos seriam demasiado elevados.
Historicamente, o Retail Export Scheme funcionava em papel, isolado dos procedimentos e da contabilidade nacionais de exportação, o que dificultava a supervisão pela HMRC. Ao contrário dos restantes exportadores, obrigados a apresentar declarações normalizadas, os retalhistas e operadores de reembolso do RES podiam emitir a sua própria documentação simplificada de exportação, conhecida como formulários VAT407.
Apesar dos esforços da HMRC ao longo de vários anos para digitalizar o RES, não existia um plano para o conseguir antes do fim da transição do Brexit. Nessa altura, previa-se que o volume de operações triplicasse com a inclusão dos cidadãos da UE.
Antes do Brexit, mais de 95% dos pedidos de reembolso de IVA eram validados em apenas dois aeroportos britânicos, Heathrow e Gatwick, que dispunham de um processo aduaneiro funcional. Após o Brexit, pelo menos mais quatro grandes aeroportos internacionais, que serviam sobretudo destinos europeus de curto curso, precisariam de melhorar os processos aduaneiros para gerir adequadamente a expansão do regime.
Embora lamentemos o fim do Retail Export Scheme na Grã-Bretanha, compreendemos a preocupação do Governo por não dispor de um sistema digital facilmente expansível que pudesse responder ao aumento previsto da carga administrativa. Entendemos, por isso, que esta decisão impopular, mas pragmática, tenha sido tomada num contexto de outras questões mais urgentes relacionadas com o Brexit e a COVID.
Alterações ao VAT Retail Export Scheme na Irlanda do Norte
Ao abrigo do Protocolo relativo à Irlanda do Norte, as relações comerciais de mercadorias entre a UE e a Irlanda do Norte permanecerão, em grande medida, inalteradas. Isto significa que o VAT RES continuará a aplicar-se na Irlanda do Norte aos visitantes de países fora da UE, excluindo a Grã-Bretanha.
A Airvat acolhe favoravelmente a mais recente atualização das orientações do VAT RES para a Irlanda do Norte, publicada pouco antes do fim do período de transição. A sua visão de futuro demonstra vontade de reformar o sistema. A HMRC reconheceu modelos de funcionamento alternativos para as empresas de reembolso e aceitou a verificação digital da elegibilidade pelos retalhistas.
Estas alterações progressistas às regras de funcionamento irão incentivar a concorrência de novas empresas tecnológicas e preparar o regime para, no futuro, dispensar o papel. Esperamos que este enquadramento venha a servir de base a um futuro VAT RES digital no resto do Reino Unido, caso o regime seja restabelecido.
Compras sem IVA como alternativa ao RES na Grã-Bretanha: Inglaterra, País de Gales e Escócia
A partir de 1 de janeiro de 2021, as compras sem IVA foram alargadas a todos os visitantes do Reino Unido, incluindo cidadãos da UE. Os turistas podem assim evitar o IVA britânico nas compras pessoais enviadas diretamente para a sua morada no estrangeiro. Saudamos a intenção do Governo de permitir que todos os visitantes beneficiem de uma redução do IVA nas compras, mas não consideramos as novas regras uma substituição equivalente do RES.
Quando as mercadorias são transportadas pessoalmente, o limiar de isenção de impostos e direitos aduaneiros no país de destino é significativamente mais elevado; consulte aqui mais informações. Isto incentiva os turistas a levar os produtos na bagagem em vez de os enviar para casa. Nos cinco principais países de destino das exportações da Airvat, o limiar médio de isenção para bens transportados na bagagem é de 690 £. Se os mesmos bens forem enviados diretamente para a morada do turista no estrangeiro, esse valor desce para apenas 215 £.
Tendo em conta que, em 2020, o valor médio de exportação por viajante da Airvat rondava as 500 £, é claro que os turistas prefeririam levar consigo as compras isentas de imposto em vez de as receber por envio. Além disso, os custos de transporte e seguro limitariam a adesão às novas regras de compras sem IVA.
Custos e benefícios públicos
Um regime de compras com reembolso de imposto que funcione bem tem benefícios públicos claros. Vários grandes países que procuram incentivar o turismo, como a China, a Rússia e os Emirados Árabes Unidos, adotaram recentemente regimes que facilitam estas compras aos visitantes. Outros destinos turísticos consolidados, como a França e a Itália, digitalizaram os seus regimes há bastante tempo.
Já na consulta anterior sobre o VAT RES, em 2013, a própria HMRC reconhecia que o regime «desempenha um papel fundamental na experiência de compras dos nossos visitantes e influencia positivamente a sua perceção da Grã-Bretanha como destino de compras com boa relação qualidade-preço». Parece que, há apenas oito anos, os benefícios eram claros e o trabalho se centrava em melhorar o regime, em vez de questionar a sua viabilidade.
Em 2019, o Reino Unido recebeu 40,9 milhões de visitantes estrangeiros, que gastaram um total de 28,4 mil milhões de libras. Segundo a VisitBritain, 58% das visitas incluem compras, que representam 25% da despesa turística total. Estima-se que a despesa dos turistas no comércio a retalho tenha um efeito multiplicador de 1,8 no PIB. Qualquer decisão de alterar os incentivos a estas compras terá um impacto significativo na despesa turística imediata e continuará a fazer-se sentir no setor durante muitos anos, através desse efeito multiplicador.
É, por isso, necessária uma análise orçamental mais detalhada para quantificar o impacto da eliminação do RES, ou da introdução de um regime modernizado que o substitua, na receita fiscal líquida futura.
Retail Export Scheme 2.0
Em vez de eliminar por completo este incentivo turístico, a Airvat acredita que o Reino Unido merece um RES moderno e eficaz que corrija as falhas do regime anterior e aproveite as últimas alterações na Irlanda do Norte. Para o conseguir, qualquer futura reforma terá de assentar na concorrência e na digitalização.
Concorrência
Um novo regime deve promover um ambiente competitivo que permita aos turistas escolher efetivamente, entre vários operadores de reembolso, o serviço mais adequado e económico, em vez de ficarem limitados aos fornecedores associados a cada retalhista.
O modelo comercial tradicional do RES, conhecido como Direct Reclaim Service (DRS), funciona através de acordos bilaterais entre cada retalhista e os agentes de reembolso que gerem o regime em seu nome. Depois de uma loja escolher um operador, é difícil que outra empresa o substitua ou trabalhe em paralelo com ele. Com o tempo, isto reduziu a concorrência e o número de fornecedores: os operadores estabelecidos dispõem de redes de retalhistas mais amplas, reforçando ainda mais a sua posição no mercado.
Este modelo criou um mercado muito concentrado, com apenas dois operadores dominantes. Isso explica as comissões elevadas cobradas aos turistas e a falta de inovação que permita aos pequenos retalhistas e às lojas regionais participar eficazmente no regime.
Quando o RES foi introduzido, não existia a tecnologia necessária para permitir modelos alternativos. Contudo, tal como aconteceu recentemente noutros grandes setores, como os táxis e a banca de retalho, um enquadramento regulamentar favorável permitiria à tecnologia atual trazer concorrência, melhores soluções e custos mais baixos.
Digitalização
Existem três caminhos possíveis para a digitalização. Primeiro, o Governo poderia encomendar uma infraestrutura informática concebida especificamente para o RES. Num mundo ideal seria uma excelente solução, mas, na prática, teria um custo elevado e um prazo de desenvolvimento longo.
Segundo, um dos operadores de reembolso estabelecidos poderia licenciar a sua tecnologia «gratuitamente». Esta opção pode parecer rápida e simples, mas é provável que limite a concorrência e a inovação futuras, fazendo com que o novo RES digital continue a oferecer resultados pouco satisfatórios aos turistas.
Terceiro, o moderno Customs Declaration Service (CDS), que a HMRC está a implementar gradualmente para substituir o CHIEF, poderia ser adotado como plataforma operacional. Seria a solução mais pragmática para digitalizar o RES com relativa rapidez, sem grande despesa pública ou planeamento adicionais. Integrar todas as exportações a retalho num único sistema nacional também garantiria que todos os pedidos de IVA fossem monitorizados eletronicamente pela HMRC para efeitos de fiscalização.
Se a infraestrutura do CDS for adotada para o RES, as empresas tecnológicas privadas suportariam o trabalho principal e o custo de ligar retalhistas e viajantes ao regime. Isto evitaria que o Governo tivesse de desenvolver nova infraestrutura informática ou prever despesas adicionais para esse fim.
O único custo adicional da adoção da infraestrutura existente do CDS seria a implementação de um processo de validação digital nos aeroportos. Este acabaria por ser necessário para as exportações comerciais, pelo que a inclusão do RES dificilmente acrescentaria uma despesa significativa.
A autovalidação eletrónica pelos turistas na alfândega do aeroporto já é uma prática amplamente aceite noutros regimes digitais deste tipo. À semelhança das portas automáticas de controlo de passaportes, reduziria a carga dos agentes da Border Force na gestão dos pedidos de reembolso de IVA. A tecnologia seleciona habitualmente os passageiros para inspeção através de um algoritmo ponderado pelo risco. A combinação adequada de automatização, inspeções e penalizações mais pesadas por declarações falsas seria a solução definitiva para reduzir as filas na alfândega e os pedidos fraudulentos.
Nota final
Esperamos que a experiência e as observações da Airvat apresentadas neste artigo contribuam positivamente para o debate público e ajudem a fundamentar decisões políticas. O Governo já deu passos na direção certa ao atualizar as orientações do VAT RES para a Irlanda do Norte, demonstrando vontade de reforma. Gostaríamos que as mudanças profundas trazidas pelo Brexit se tornassem um catalisador de um RES totalmente digital e modernizado no Reino Unido.